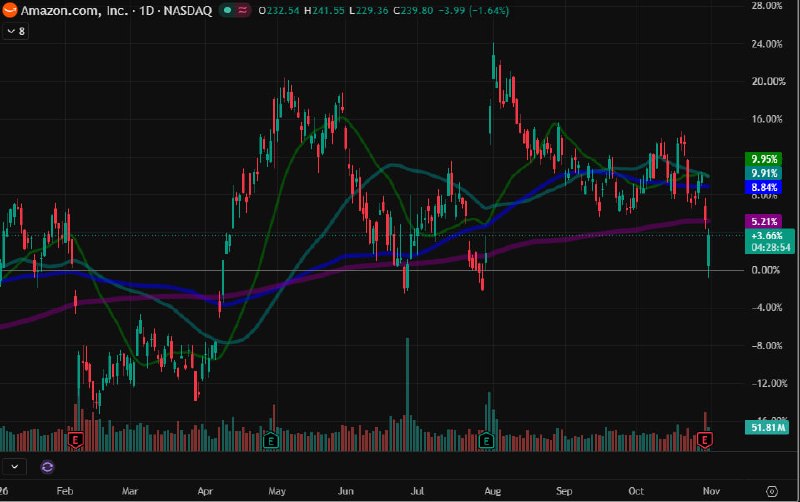
아마존 실적을 한 마디로 요약하면 "AI 사업의 낮은 수익성이 전체 마진을 압박한다"입니다
AWS의 기업용 AI 플랫폼 Bedrock을 중심으로 한 AI 매출이 두 분기 연속 YoY 세 자릿수(100%대) 성장을 유지했지만, AI 사업 마진이 낮아 AWS의 현 30%대 후반~40% OPM 수준이 하향 압박을 받고 있다고 합니다.
구체적인 이유를 밝히지 않았지만 당연하게도 인프라 투자 및 유지비, 감가상각비 등이 높은 영향일 겁니다. 규모의 경제가 늘어나면 해결될 문제인데, 아마존은 자체 AI 칩으로 고객 비용을 낮춰 고객기반을 확장하려는 등 노력을 가하고 있습니다. 실제로 자사 AI 칩을 쓰면 고객의 비용이 $2B 이상 절감된다고 하네요.
다행히도 이번 실적에서는 미래 클라우드 수요에 대한 자신감이 잘 보여졌습니다. 27년 AI 인프라 추가 용량 대부분이 예약됐고, 2028년 예약도 상당하고, 2029년에도 일부 수요 가시성을 확보했다고 합니다. 결과적으로 향후 2년간 연간 AWS 매출은 YoY 40%를 웃돌 것이라고 했습니다. 이미 이번 3Q에도 AWS 성장률은 39% 수준을 보였습니다.
아마존 실적을 한 마디로 요약하면 "AI 사업의 낮은 수익성이 전체 마진을 압박한다"입니다 AWS의 기업용 AI 플랫폼 Bedrock을 중심으로 한 AI 매출이 두 분기 연속 Yo
딘스티커 Dean's Ticker
@d_ticker온갖 시장, 섹터, 종목을 다룹니다 ▶️ 블로그 : blog.naver.com/ddeean ▶️ X : https://x.com/Deansticker ▶️ 브링크 : thebrink.co.kr/channel/deansticker ※이 채널의 피드는 증시 관련 소식과 의견을 제시할 뿐 직접적인 매수·매도를 권하지 않습니다.
15,843 subscribers
Open in Telegram