📝 핵심적 본문 요약
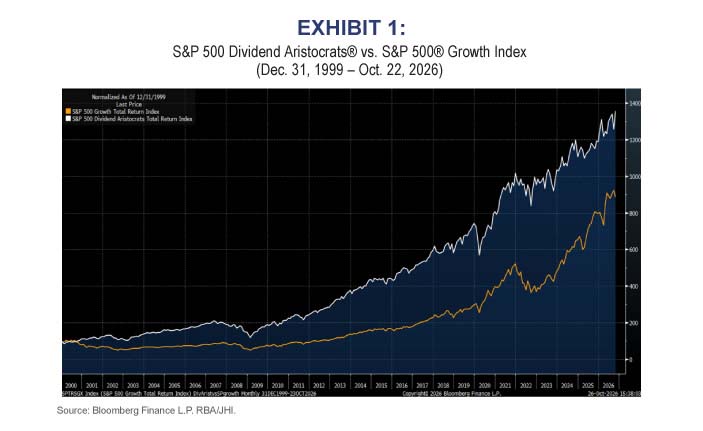
S&P 500 배당 귀족 지수가 지난 25년 넘게 성장주 지수를 웃도는 총수익률을 기록했다. 2023년부터 2025년까지 시장 편중이 극심해 S&P 500 종목 중 30%만이 시장 평균을 상회했고, 11개 섹터 중 9개 섹터가 시장 평균보다 높은 배당 수익률을 제공한다. 개인 투자자 선호 주식의 베타는 금융위기 직후 0.75에서 현재 1.5로 상승해 위험 노출이 두 배로 늘었다. 성장주와 나스닥 100 지수는 금리에 더 민감하고, 유틸리티와 소형주는 상대적으로 둔감하다.
(#피우스 #jeunkim)
✨(In)sight
시장 쏠림이 심화된 국면에서 배당 귀족 지수가 성장주를 앞선 성과는 금리 고점 논쟁 속에서 위험 대비 수익의 재배분이 필요한 근거가 된다. 개인 투자자 선호 종목의 베타가 두 배로 상승한 점은 자본 차익 추구가 실적 기반이 아닌 기대감에 치우쳤을 가능성을 시사하며 조정 국면에서 변동성 확대 위험을 키운다. 가설은 금리 하락 전환 시 고PER 성장주와 나스닥 100의 민감도가 다시 부각되고, 저PER 고배당 가치주는 제한적 민감도로 하방을 방어한다는 것이다. 배당 재투자 복리 효과가 장기 초과수익의 동력임을 감안하면 지금은 성장주 편중 포트폴리오의 균형을 점검할 시점이다.
#배당귀족 #시장편중 #베타상승 #금리민감도 #복리재투자
📜📜📜원문보기📜📜📜
※※※채널 내 모든 내용은 부정확할 가능성 있고, 투자책임 없음. 최종 판단은 직접 하시오.※※※