
📝 핵심적 본문 요약
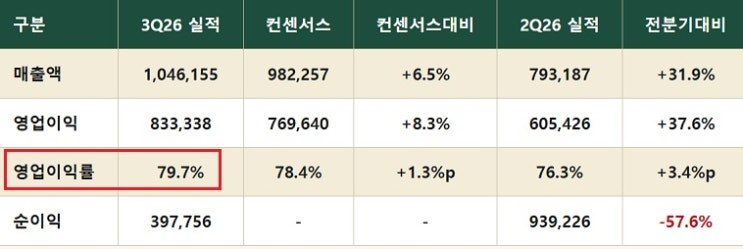
SK하이닉스는 3분기 매출과 영업이익 모두 시장 기대를 크게 상회하는 어닝 서프라이즈를 기록했다. 영업이익은 83조 원으로 영업이익률 80%대에 진입했으며, 매출 증가율(+31.9%)보다 영업이익 증가율(+37.6%)이 높아 가격 상승분이 이익으로 직결되는 영업 레버리지 구간이 확인됐다. 순이익은 키옥시아 지분 평가손실 등 영업외 항목으로 57.6% 감소했으나 본업과는 무관하며, 2026 회계연도 주주환원 규모는 자사주 소각과 특별배당을 포함해 약 100조 원으로 공시됐다.
(#pokara61 #pokara61)
✨(In)sight
메모리 업체들이 생산능력을 HBM으로 전환하는 과정에서 범용 D램과 낸드 공급 감소와 AI 데이터센터 수요 급증이 맞물려 가격이 급등한 점을 주목할 필요가 있다. 후공정 테스트 밸류체인(디아이·와이씨·SFA반도체 등)의 수혜가 패키징 대비 집중되는 구조는 OSAT 외주화와 칩당 테스트 부담 증가라는 비용 구조 변화에서 비롯된다. 주주환원 규모가 시가총액의 약 10%에 달하고 분기마다 수십조 원의 현금이 축적되는 점은 하방 경직성의 근거로, 설비투자 확대와 FCF 50% 환원 약속의 동시 이행 여부가 향후 관전 포인트다.
#SK하이닉스 #HBM #영업레버리지 #주주환원 #반도체후공정
📜📜📜원문보기📜📜📜
※※※채널 내 모든 내용은 부정확할 가능성 있고, 투자책임 없음. 최종 판단은 직접 하시오.※※※