
[테라다인 3Q26 실적, AI 반도체·메모리 검사장비 수요 확대에 실적 예상 상회]
*3분기 실적
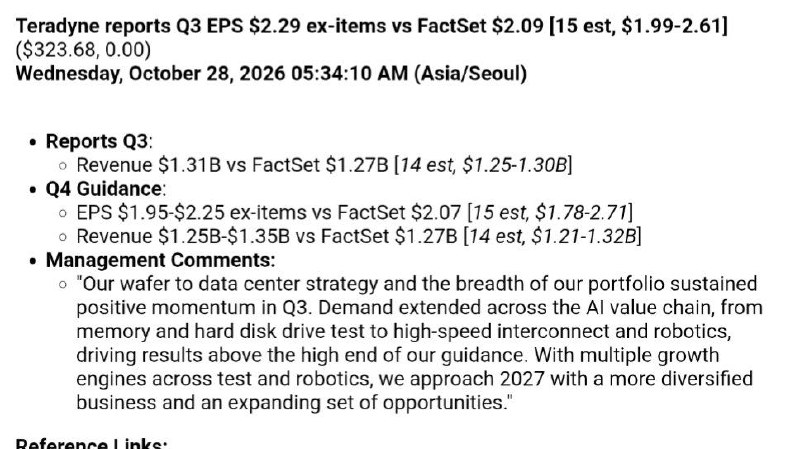
-매출 13.06억 달러(+70% YoY), 컨센서스 12.7억 달러 상회
-비GAAP EPS 2.29달러(+169% YoY), 컨센서스 2.09달러 상회
-GAAP EPS 2.17달러, 전년 동기 0.75달러 대비 증가
-비GAAP 매출총이익률 59.1%(+60bp YoY), 컨센서스 58.5% 상회
-비GAAP 영업이익률 31.6%(+1,120bp YoY), 컨센서스 29.5% 상회
-비GAAP 영업이익 4.13억 달러(+163% YoY), 매출 증가에 따른 수익성 개선
-영업현금흐름 3.14억 달러, 컨센서스 5.32억 달러 하회
-매출과 EPS 모두 기존 3분기 가이던스 상단인 13억 달러, 2.15달러 초과
*사업부별 실적
-반도체 검사(Semiconductor Test): 매출 10.72억 달러(+77% YoY), 컨센서스 9.57억 달러 상회. AI 연산용 반도체와 메모리 검사 수요가 성장 주도
-제품 검사(Product Test): 매출 1.38억 달러(+57% YoY), 컨센서스 9,790만 달러 상회
-로봇(Robotics): 매출 9,600만 달러(+28% YoY), 컨센서스 1.02억 달러 하회. 역대 3분기 중 최대 매출 기록 및 흑자 달성
-반도체 검사 사업이 전체 매출의 약 82% 차지, 전년 동기 대비 비중 확대
-반도체 검사와 제품 검사 사업 모두 시장 예상을 상회했으나 로봇 사업은 컨센서스 하회
*AI 반도체 및 데이터센터 사업 동향
-메모리 검사와 통합 시스템 검사(Integrated Systems Test) 사업에서 사상 최대 매출 기록
-AI 데이터센터 투자 확대로 고성능 연산 반도체, 메모리, HDD 검사장비 수요 증가
-메모리 반도체부터 HDD, 고속 인터커넥트까지 AI 인프라 전반에서 고객 수요 확대
-반도체 제조 단계부터 데이터센터까지 검사장비를 공급하는 사업 전략이 실적 성장에 기여
-반도체 검사 사업의 높은 성장과 제품 검사 사업 확대가 전체 실적 개선 견인
-로봇 사업도 흑자 전환하며 반도체 검사 외 추가 성장 동력 확보
*4분기 가이던스
-매출 12.5억~13.5억 달러, 중간값 13억 달러로 컨센서스 12.7억 달러 상회
-비GAAP EPS 1.95~2.25달러, 중간값 2.10달러로 컨센서스 2.07달러 소폭 상회
-GAAP EPS 1.88~2.18달러 전망
-매출 가이던스 중간값은 3분기와 유사한 수준, EPS 중간값은 3분기 2.29달러 대비 약 8% 감소
-3분기 높은 실적에도 4분기 매출 및 이익의 추가 확대는 제한적인 전망
*2027년 사업 전망 및 경영진 발언
-CEO Greg Smith는 반도체 웨이퍼부터 데이터센터까지 이어지는 검사장비 사업 전략의 성과를 강조
-AI 관련 수요가 메모리와 고속 연산 반도체를 넘어 HDD, 고속 인터커넥트 및 로봇 분야까지 확대
-메모리 및 통합 시스템 검사 사업의 사상 최대 실적과 로봇 사업 흑자 달성으로 사업 기반 강화
-검사장비와 로봇 부문에서 복수의 성장 동력을 확보하며 2027년 사업 기회 확대 기대
-2027년 구체적인 매출 및 EPS 가이던스는 제시하지 않음
*현금흐름 및 주주환원
-영업현금흐름 3.14억 달러, 전년 동기 4,905만 달러 대비 증가
-설비투자 8,632만 달러, 영업현금흐름에서 차감한 잉여현금흐름 약 2.27억 달러
-3분기 자사주 약 9,926만 달러 매입
-현금배당 약 2,031만 달러 지급
https://investors.teradyne.com/news-events/press-releases/detail/455/teradyne-reports-third-quarter-2026-results