
[서비스나우 3Q26 실적, EPS·현금흐름 예상 하회 및 4분기 계약잔고 성장 둔화에 시간외 주가 16% 급락]
*3분기 실적
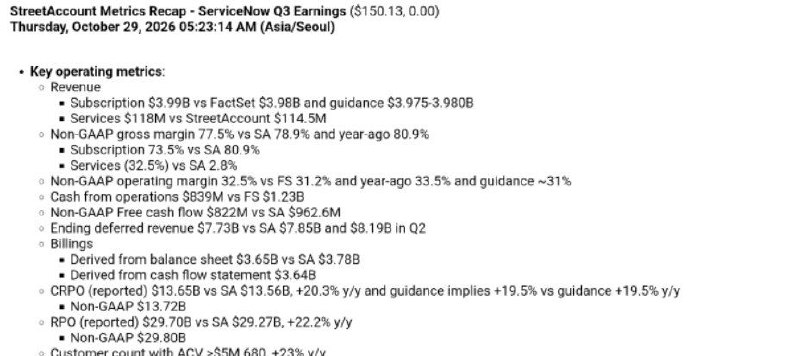
-매출 41.06억 달러(+20.5% YoY), FactSet 컨센서스 40.9억 달러 상회
-EPS 1.00달러, 컨센서스 1.02달러 하회
-구독 매출 39.88억 달러(+21% YoY), 컨센서스 39.8억 달러 상회
-서비스 매출 1.18억 달러(+10% YoY), 컨센서스 1.15억 달러 상회
-매출총이익률 77.5%, 컨센서스 78.9%를 140bp 하회
-영업이익 13.38억 달러, 영업이익률 32.5%로 컨센서스 31.2%를 130bp 상회
-구독 매출총이익률 80%, 전문서비스 부문 매출총이익률 -20%
-구독 매출과 영업이익률은 회사 가이던스 상단을 초과했으나 EPS와 매출총이익률은 시장 예상 하회
*구독 사업 및 계약잔고
-구독 매출 성장률은 환율 영향 제외 20.5%로 전년 동기와 동일한 수준 유지
-향후 12개월 내 매출로 인식할 계약잔고(cRPO)는 136.5억 달러(+20.5% YoY), FactSet 컨센서스 135.6억 달러 상회
-환율 영향 제외 cRPO 성장률은 21%. 실제 계약잔고 성장률은 20.3%로 시장 예상과 유사한 수준
-전체 잔여 계약금액(RPO)은 297억 달러(+22% YoY), 컨센서스 292.7억 달러 상회
-분기 말 이연매출은 77.3억 달러로 컨센서스 78.5억 달러 하회. 전분기 81.9억 달러보다 감소
-연간 계약금액(ACV) 500만 달러 초과 고객은 680개사(+23% YoY)
-신규 연간 계약금액 500만 달러 이상인 대형 계약은 19건으로 전년 대비 135% 이상 증가
*AI 사업 성장
-2026년 AI 제품 연간 계약금액 목표를 기존 10억 달러에서 17억 달러로 상향. 연초 목표 대비 70% 증가
-경영진은 AI 신규 계약금액이 내부 예상을 상회했다고 설명
-2026년 누적 기업용 AI 에이전트의 실제 업무 처리량은 전년 대비 13배 이상 증가
-기업 고객의 AI 도입 확대에 따라 IT 운영, 고객관리, 보안 및 인사 업무 자동화 수요 증가
-서비스나우는 다양한 AI 모델과 기업 시스템을 연결하고, AI 에이전트의 접근 권한과 업무 수행을 관리하는 플랫폼 사업 확대
-대형 고객의 AI 도입을 지원하기 위해 일부 구축 서비스를 구독계약에 포함. 해당 서비스는 회계상 구독 매출이 아닌 전문서비스 매출로 인식
-이러한 계약 구성 변화로 3분기 구독 매출 성장률이 약 25bp 낮아졌으며, 4분기에는 약 50bp의 영향 예상
*AI 협력 및 주요 고객 계약
-OpenAI와 협력 확대. ChatGPT용 ServiceNow 플러그인과 기업 보안·위험관리 서비스 개발 추진
-OpenAI Codex를 기업 업무 자동화 환경에 연결하고, AI 모델의 판단을 실제 업무 수행으로 연계하는 기능 확대
-엔비디아와 협력해 개인용 기업 AI 에이전트 ServiceNow Arc 및 AI 접근 권한 관리 기술 개발
-구글 클라우드의 Gemini Enterprise에 ServiceNow 업무 자동화 기능 통합. 통신·유통·영업·IT 분야 공동 서비스 확대
-HPE는 클라우드·AI 사업 고객지원 및 현장 서비스 개선을 위해 ServiceNow 채택
-앤트로픽, AWS, 시스코, 엔비디아, OpenAI 등이 참여하는 AI Control Tower Alliance 출범
-기업의 AI 도입이 늘어날수록 여러 AI 에이전트의 권한과 업무 수행을 통합 관리하려는 수요 확대 기대
*현금흐름 및 수익성
-영업현금흐름 8.39억 달러, FactSet 컨센서스 12.3억 달러를 31.8% 하회
-잉여현금흐름 8.22억 달러, 컨센서스 9.63억 달러를 14.6% 하회
-잉여현금흐름 비율 20%로 전년 대비 약 250bp 하락
-영업이익률은 32.5%로 전년 대비 약 100bp 하락했지만 회사 가이던스 약 31% 상회
-Armis 인수와 AI 사업 확대에 따른 비용 부담이 수익성에 영향
-경영진은 설비투자 부담을 줄이고 연간 잉여현금흐름 비율 전망을 상향. AI 사업 확대에도 대규모 연산 인프라 투자가 필요하지 않은 사업 구조를 강조
*4분기 가이던스
-구독 매출 42.45억~42.55억 달러(+22.5~23% YoY), 중간값 42.50억 달러로 FactSet 컨센서스 42.5억 달러에 부합
-환율 영향 제외 구독 매출 성장률 21.5% 전망
-cRPO 성장률 18.5% 전망. 3분기 20.3%에서 둔화 예상
-영업이익률 32% 전망
-Armis 인수에 따른 구독 매출과 cRPO 성장률 증가 효과는 각각 약 175bp 예상
-일부 고객에게 제공하는 AI 도입 지원 서비스의 회계처리로 구독 매출 성장률이 약 50bp 낮아질 전망
-일부 인수 계약의 중도해지 조항으로 약 50bp에 해당하는 계약잔고가 cRPO에서 제외될 것으로 예상
*2026년 연간 가이던스
-연간 구독 매출 전망 157.8억~157.9억 달러(+22.5% YoY), 중간값 157.85억 달러로 FactSet 컨센서스 157.7억 달러 소폭 상회
-환율 영향 제외 구독 매출 성장률 21% 예상
-구독 매출총이익률 81%, 영업이익률 31.5% 전망
-잉여현금흐름 비율 전망을 기존보다 100bp 높인 36%로 상향
-Armis 인수에 따른 연간 구독 매출 성장률 증가 효과 약 125bp 예상
-Armis 인수는 연간 영업이익률에 약 75bp, 잉여현금흐름 비율에 약 200bp의 감소 요인
-AI 제품 연간 계약금액 목표를 17억 달러로 상향. 기업용 AI 에이전트 도입과 관리 소프트웨어 수요 증가에 대응
https://investor.servicenow.com/news/news-details/2026/ServiceNow-Reports-Third-Quarter-2026-Financial-Results/default.aspx