Сам Тернус нічого конкретного не сказав, зате фінансовий директор Кеван Парех дав прогноз, після якого акції у позаринкових торгах падали до -4%.
📊У 4-му кварталі (жовтень-грудень) Apple чекає зростання виручки на 7-10% проти 12% у попередньому, а маржа знизиться через подорожчання пам'яті.
Офіційно сповільнення пояснюють нестачею компонентів, мовляв, Apple могла б продати більше, ніж здатна виробити. Але, очевидно, справа не лише в цьому.
У вересневому кварталі, зазвичай тихому, продажі iPhone виросли на 17%, бо покупці поспішили взяти 17 Pro, не чекаючи 18 Pro. Всі вже зрозуміли, що нова модель відрізняється тільки кольором але при цьому буде дорожча. Тож частину грудневого попиту вибрали наперед. Розкладний Duo за $2000+ навряд чи це компенсує, тим більше що в соцмережах повно скарг на тріснуті екрани.
Є й глибші проблеми. Відколи Nvidia забрала більшу частину виробничих потужностей чіпмейкерів, Apple вже не може диктувати їм обсяги поставок. Сервіси теж ростуть повільніше через слабкий ринок мобільних ігор і вимушені зміни в App Store.
Варто додати три речі про якість звіту, а не про сам прогноз:
▪️Перевищення прибутку штучне. З $0,11 перевищення EPS близько $0,09 дали повернені мита і нижча податкова ставка. Без мит маржа ~46,9% проти очікуваних ~47,5%.
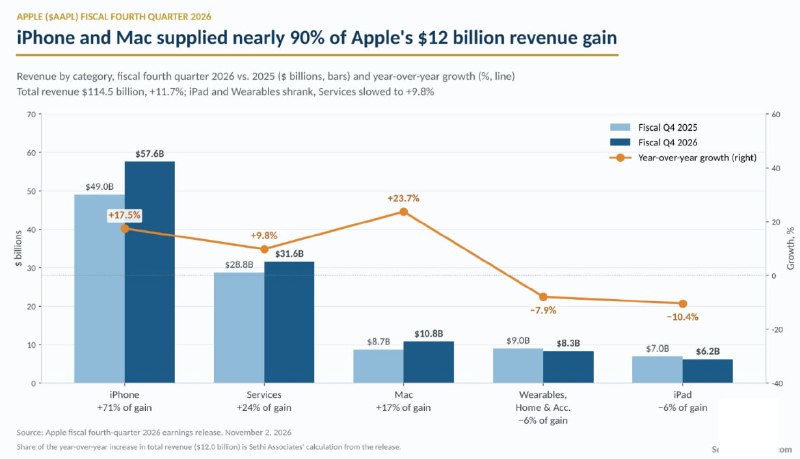
▪️Ріст тримається на двох продуктах. iPhone і Mac дали майже 90% приросту виручки, а сервіси показали найповільніше зростання за рік (+9,8%).
▪️Викуп акцій і дивіденди перевищили вільний грошовий потік, а акції торгуються в 36 разів дорожче за прибуток наступного року (Oppenheimer)
Інвестори можуть трохи "охолонути" до компанії але ненадовго.
Сайт | LifeHUGS |AgentHUGS| YouTUBE Еріка Наймана