대덕전자
1. 4Q26 단기 전망
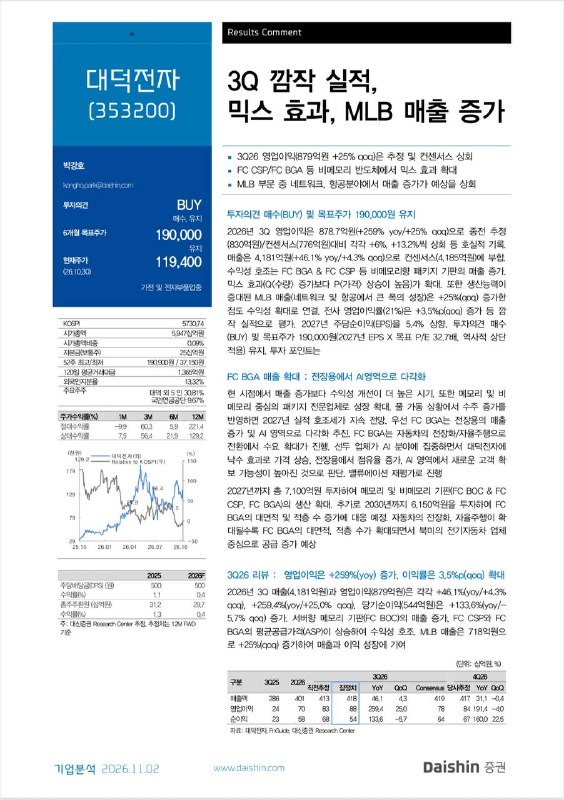
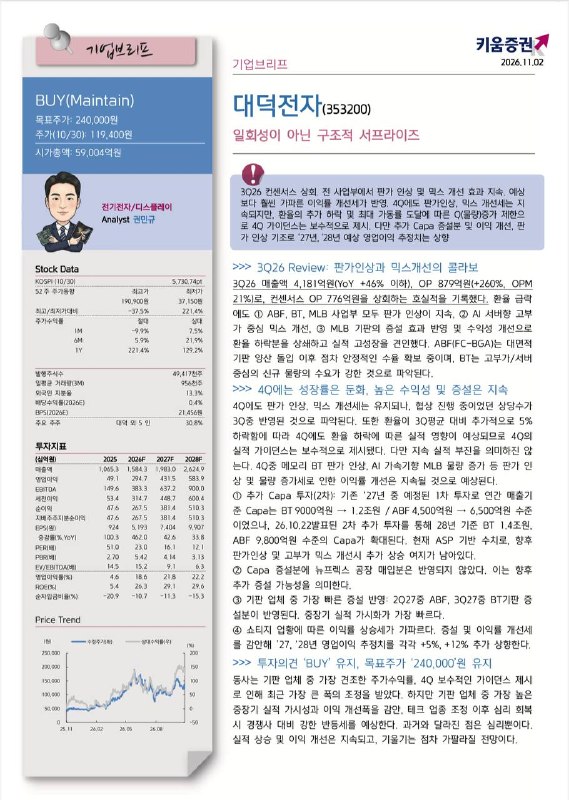
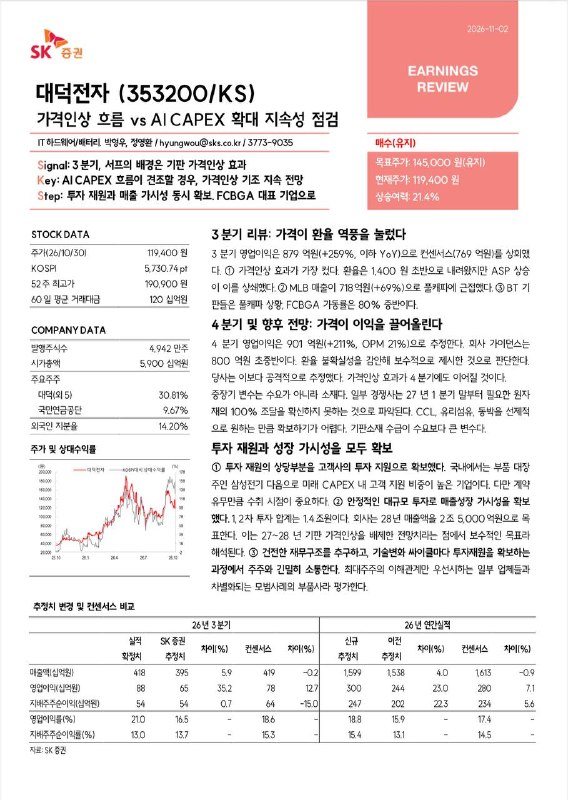
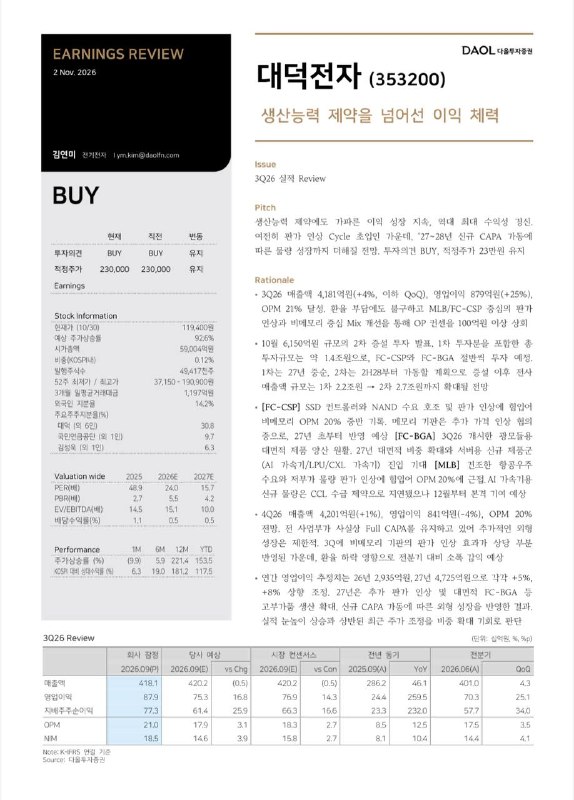
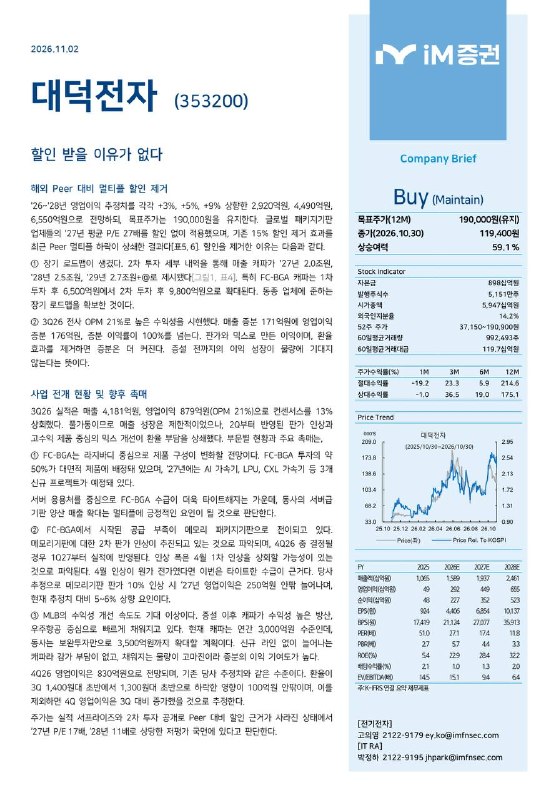
• 영업이익 841~901억원 수준, OPM 약 20~21% 유지 전망
• 회사 가이던스는 800억원 초중반으로 보수적 제시, 환율 불확실성을 감안한 것으로 해석
• 3Q에 기판 판가 인상 효과가 상당 부분 선반영, 환율 추가 하락(3Q 평균 대비 약 5%)이 QoQ 소폭 감익 요인
• 전 사업부가 사실상 Full CAPA 가동 중이라 물량 성장은 제한적, 판가·믹스 개선이 이익을 견인
• 가이던스 보수성은 실적 부진이 아니라 환율 요인이라는 점에서 업사이드 여지
2. 증설 및 CAPA 확대
• 10월 2차 증설 6,150억원 발표, 1·2차 합산 약 1.4조원 규모. 1차는 27년 중, 2차는 2H28부터 가동 예정
• 전사 매출 규모는 1차 2.2조원 → 2차 2.7조원까지 확대 전망, 회사는 28년 매출 2.5조원 목표
• 뉴프렉스 공장 매입분은 CAPA 증설분에 미반영, 추가 증설 가능성 내재
• 기판 업체 중 가장 빠른 증설 반영: ABF 2Q27, BT 3Q27 (중장기 실적 가시화가 가장 빠름)
3. 사업부별 성장 동력
• [FC-CSP] SSD 컨트롤러·NAND 수요 호조, 메모리 기판 추가 가격 인상 협의 중, 27년 초부터 반영 예상
• [FC-BGA] 광모듈용 대면적 제품 양산 원활, 27년 대면적 비중 확대와 서버용 신규 제품군(AI 가속기/LPU/CXL 가속기) 진입 기대
• [MLB] 견조한 항공우주 수요와 저부가 물량 판가 인상으로 OPM 20% 근접
• AI 가속기용 신규 물량은 CCL 수급 제약으로 지연됐으나 12월부터 본격 기여 예상
4. 추정치 및 밸류에이션
• 27년 영업이익 추정치 상향
• 27년 PER 약 15~16배 수준으로 이익 증가 대비 밸류 부담 제한적
• 주가는 최근 기판 업체 중 가장 큰 폭으로 조정받았으나 중장기 실적 가시성은 가장 높다는 평가