
삼성전자 3Q26 리뷰: HBM 실행력 입증, 주주환원 카탈리스트는 2027년 1월로 이연 (JPM)
1. 3Q26 실적 및 주주환원
• 영업이익 10.7조원(JPM 추정 대비 +5.5%), DS 영업이익률 73.0%
• 26년 환원 프레임워크 90~110조원 유지, 기발표 특별배당 30조원 제외 잔여 55~75조원은 4Q26 콜(27년 1월)에서 확정
• FCF 50% 환원 가정 시 향후 2년 TSR 수익률 13%/18%
• 당일 주가 -5%(SK하이닉스 +2%), 시장은 적극적 환원 정책 대기 중
2. HBM 및 메모리 업황
• HBM4 매출 q-q 3배, HBM4 비중 60% 이상으로 경쟁사 대비 빠른 속도
• HBM 점유율이 DRAM 점유율 수준까지 회복, 27E 점유율 40% 상회 전망
• 27년 HBM 물량 완판, JPM은 HBM ASP 100% 이상 상승, OPM 약 70% 전망
• 4Q26 B/G: DRAM 10%대 중후반, NAND 10%대 중반
• 충족률 HBM 50%, DRAM 60~65%, NAND 80%로 공급 확대는 과잉공급이 아닌 병목 해소로 판단
• 타이트한 수급이 2028년까지 지속될 것으로 전망
3. 투자 확대 및 LTA
• 26년 설비투자 84조원(DS 76조원), 27E/28E 각각 +25%/+11% 추정
• 증설 상당 부분이 인프라 EPC 투자로 비트 증가 기여는 제한적
• LTA는 10개 고객사 체결, 약 10개 최종 단계이며 생산능력 60~80% 커버 계획
4. 非메모리 사업
• MX: 메모리 가격 상승으로 2분기 연속 적자, 가격 인상과 믹스 개선으로 적자 축소
• DX 마진 가정 -4%/-5%로 상향(기존 -9%/-11%)
• 파운드리: 2nm 수주 전년 대비 약 2배, 테일러 Fab 1 웨이퍼 투입 진행
5. 추정치 및 밸류에이션
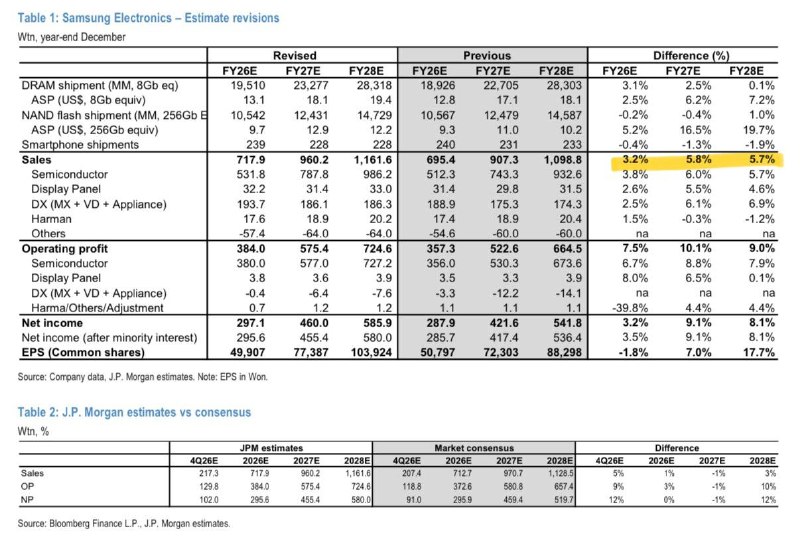
• 27E/28E 영업이익 575.4조원/724.6조원(각각 +10.1%/+9.0% 상향)
• 27E/28E EPS 7.7만원/10.4만원, 컨센서스 대비 -1%/+12%