
삼성전기 : AI MLCC·ABF 가격 및 이익 상향 사이클 (JPM)
1. 목표주가 상향
• 목표주가 240만원에서 260만원으로 상향
• 향후 3~6개월간 EPS 상향 조정이 지속되며 주가 회복을 뒷받침할 전망
• MLCC·기판은 내년 탑다운 관점의 선호 서브섹터
2. MLCC: 가격 인상 국면 진입
• 수요: AI 칩 소비전력 증가, SiP 내 다이 수 2배 확대로 AI MLCC 소비 확대
• 공급: AI MLCC 생산 확대에 따른 캐파 손실·제약으로 타이트한 수급 지속
• FY27E/28E 블렌디드 ASP 각각 +87%/+38% 가정 (4Q26E~4Q28E 4차례 가격 인상)
• 컴포넌트 영업이익률 36~43%까지 확대 전망 (2018년 직전 사이클 고점 30%)
• LTA 약 50개 고객사 체결 중, MLCC 매출의 50% 이상이 LTA 기반 예상
3. 패키지 기판: 마진 사상 최고치 경신 전망
• 기판 영업이익률 2H27E부터 역대 최고 수준 돌파 예상
• FY27E/28E ABF ASP 각각 +30%/+20% 가정, 영업이익률 30% 상회 전망
• BT 기판 영업이익률 8~10% 회복 예상 (장기 한 자릿수 초반 탈피), 믹스 개선 시 추가 가격 인상 여지
• 임베디드 기판 수주 급증, 2027년 추가 확대 계획
• 세종/부산/베트남 6.8조원 투자: 2027년 단계적 양산, 2028년 본격 매출 기여
• 해당 증설로도 고객 수요 충족 불가, 추가 투자 규모·시점 신중 검토
5. 경영진 가이던스
• 4Q26: 통상 비수기이나 수요 지속 성장, 공급 부족 3Q 대비 심화
• 2027년: 사상 최대 실적·고성장 예상, 타이트한 MLCC/FCBGA 수급과 ASP 상승 지속
• 실리콘 커패시터 1.5조원 공급 계약, 유리기판 2028년 본격 가동 목표
6. 실적 추정
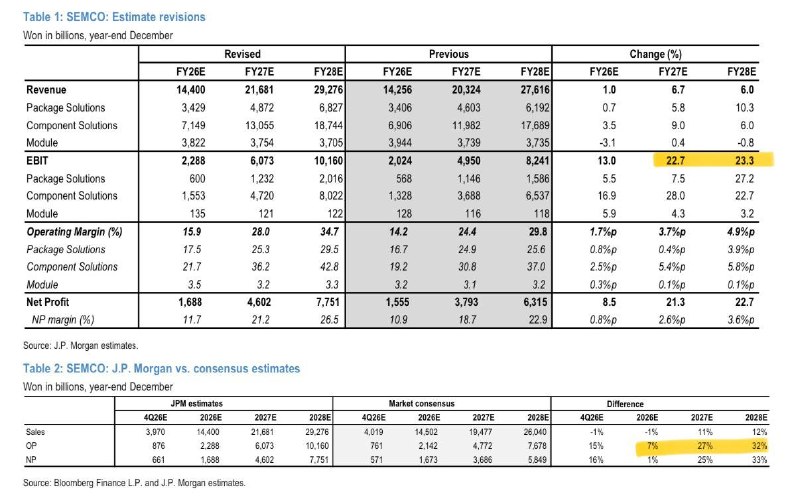
• 2027E·2028E 영업이익 각각 23%, 23% 상향, JPM 추정치는 컨센서스 대비 각각 27%, 32% 상회