
SK하이닉스 3Q26 실적 서프라이즈, 목표주가 290만 원으로 상향 (JPM)
1. 목표주가 상향
• 목표주가 275만원에서 290만원으로 상향
• ADR(SKHY) 목표가는 245달러에서 260달러로 상향, 로컬 목표가 대비 20% 프리미엄 적용
• 밸류 측면에서 로컬 주식을 ADR보다 선호
2. 메모리 수급 전망
• 경영진은 DRAM·HBM이 2029년까지 사실상 완판, 2030년까지 수요가 공급을 상회할 것으로 전망
• JPM은 더블·트리플 오더 가능성을 인정하면서도 타이트한 수급이 상당 기간 지속될 것으로 판단
3. AI 수요 및 LTA
• 글로벌 CSP capex 60%+ 증가, AI 데이터센터 시장 2030년까지 CAGR 40% 전망
• 수요가 기업·정부로 확산, 피지컬 AI·로보틱스가 중장기 수요 추가
• 27~28년 캐파의 50% 이상 LTA 확보, 향후에도 유사 수준 유지 계획
• 최근 우려된 AI 자금 조달 불안은 전망상 부담 요인이나, 경영진은 CSP 클라우드 매출 성장과 수주잔고 확대를 근거로 반박
4. HBM 로드맵
• HBM4는 4Q 출하·매출 비중에서 HBM3E 추월, 연말 풀 캐파 도달 예정
• HBM·범용 DRAM 수익성 격차 의미 있게 축소 (JPMe: 27E HBM OPM 70%대 후반 vs 범용 80%대 중반)
• JPMe 27E HBM 비트 출하 +86% YoY
• HBM4E 매출 기여는 27년 중반 시작, 연말로 갈수록 점진 확대
5. 실적 추정
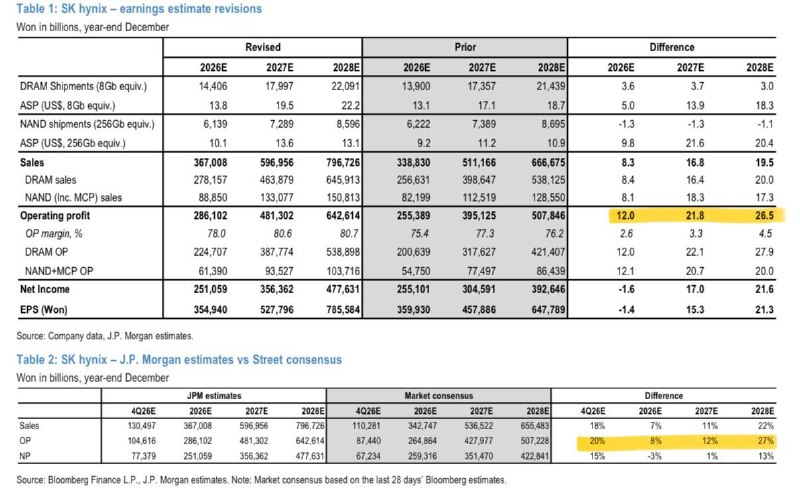
• 2027E·2028E 영업이익 22~27% 상향, 컨센서스 대비 각각 12%, 27% 상회
6. 주주환원 전망
• FY26 환원 약 100조 원, 자사주 매입은 분기별 상시 이벤트로 지속
• FY27E TSR 수익률 20%, FY28E 32% (합산 약 52%), 배당·자사주 비중 35:65
7. 투자 및 증설 전망
• 27년 capex는 26년 대비 크게 증가 (JPMe: 26E 47.5조 원, 27E 61조 원), 상향 가능성 존재