
삼성전기 : AI 수혜로 MLCC·FC-BGA 이익 성장 지속 (GS)
1. 목표주가 상향
• 목표주가 240만 원에서 250만 원으로 상향
2. MLCC: AI 수요 기반 ASP 추가 상승
• 회사가 제시한 'AI MLCC Law': AI GPU당 다이 수가 매년 2배 증가하고, 전력 소모에 비례해 MLCC 탑재량도 2배 증가
• 데이터센터 MLCC 수요가 구조적 성장 국면에 진입
• 고부가 제품 비중 확대와 우호적 수급 환경이 수익성 방어
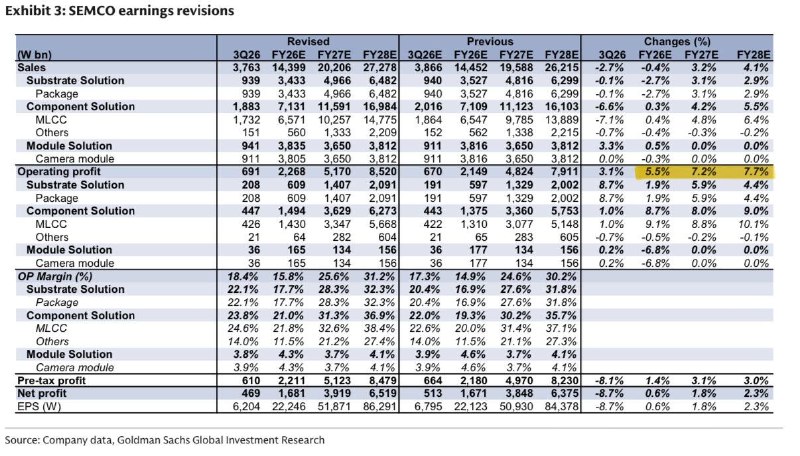
• MLCC 영업이익 추정치 2026E/27E/28E 각각 9%/9%/10% 상향
3. FC-BGA: 공급 부족이 가격 인상 여력 제공
• 서버 CPU, AI 가속기, 네트워크 스위치 등 데이터센터 수요 확대
• 첨단 패키징 확산에 따른 대형 기판
수요와 제한적인 공급 증설이 ASP 상승 요인
• 엔비디아·테슬라의 세종 FC-BGA 라인 3.7조 원 투자 소식이 우호적 시장 환경을 방증
• BGA는 AI 데이터센터 메모리 수요와 원재료 가격 반영으로 견조한 성장 예상
• 기판 솔루션 영업이익 추정치 26E/27E/28E 각각 2%/6%/4% 상향
4. 단기 및 중기 실적 전망
• 4Q26E 영업이익 8,560억 원으로 13% 상향(MLCC ASP 상승과 고마진 제품 믹스 확대)
• 26E/27E/28E 영업이익 각각 6%/7%/7%상향
• 영업이익률: 15.8% → 25.6% → 31.2%
• 매출 성장률: 2026E 27.3%, 2027E 40.3%, 2028E 35.0%