
SK하이닉스 : 2030년까지 수요 우위 지속 (GS)
1. 4Q26 단기 전망
• DRAM 비트 성장률 QoQ 20% 중반 가이던스(GS 기존 +9%)
• M15X 팹 HBM4 공급 확대로 HBM 비트 QoQ 약 20% 성장
• 4Q26 영업이익 100조 원 상회 전망(기존 90조 원)
• HBM4 출하·매출이 HBM3E를 추월할 것으로 가이던스
2. 2027년 이후 수요·공급
• 2027년 DRAM 비트 수요 YoY 20% 중반, NAND 10% 후반 성장 가이던스
• 공정 난이도 상승과 팹 건설 리드타임 장기화로 2030년까지 수요가 공급 초과
• 고객사 HBM 물량 요구는 현재 공급 가능량의 2배 이상
3. HBM 사업 전망
• HBM4 수율 안정, 목표 수율 초과로 목표치 상향
• HBM 디스펙은 공급 부족의 방증, 중장기 수요 전망 변화 없음
• 가격 강세 지속 전제로 HBM 이익 기여 확대
4. 가시성: LTA와 완판
• 핵심 고객 14곳으로 확대, 2027·2028년 캐파의 50% 이상이 LTA 물량
• 통상 5년 계약, 일부 고객은 기간 연장 요청
• 협의 중 수요 포함 시 DRAM·HBM 2029년까지 사실상 완판
5. 실적 추정
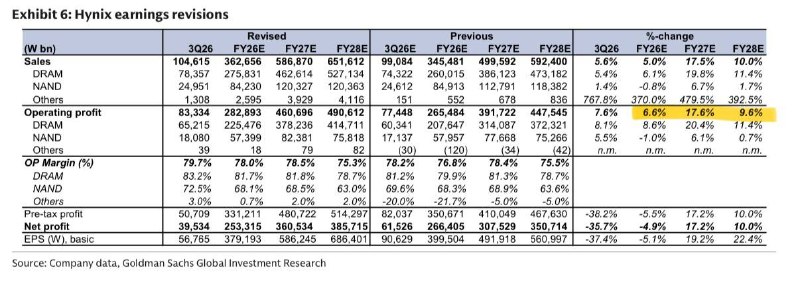
• 2026E EPS 5% 하향(3Q26 투자자산 관련 손실 23조 원 반영)
• 2027E·2028E 영업이익 10~17% 상향, EPS 19~22% 상향(DRAM·NAND ASP, DRAM 출하량, 자사주 소각에 따른 주식 수 감소)
6. 주주환원 전망
• 2026년 환원 규모 100조 원(배당 30조 원+, 매입·소각 60조 원+), FCF의 약 65%
• 4Q26 추가 배당 약 20조 원, 매입·소각 약 15조 원 예상
• 2027E·2028E 총주주환원 152조/165조 원(FCF의 약 55%), 분기 20조 원 소각 가정
• 주주환원 수익률 2026E 9%, 2027E 14%, 2028E 15%
7. 밸류에이션 및 목표주가
• 목표 P/E 약 7배(기존 9배)를 적용, TP 350만 원 유지