
Capex 증가율이 꺾여도 사이클은 끝나지 않는다 by Jay
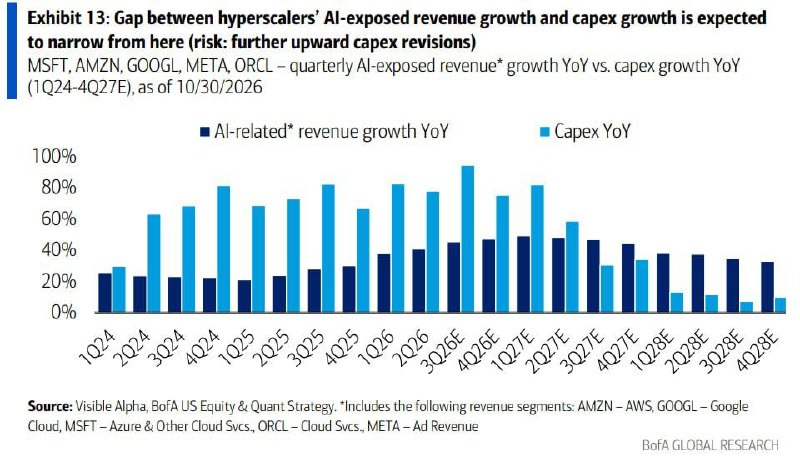
하이퍼스케일러 Capex 증가율은 26년 3분기 90%대에서 정점을 찍고 내려온다. 불안해질 만하다. 하지만 차트를 끝까지 읽으면 결론은 반대다.
핵심은 두 선의 위치가 바뀐다는 점이다. 24년부터 27년 초까지 Capex 증가율은 60~90%대였지만 AI 관련 매출 증가율은 20~40%대에 머물렀다. 투자가 먼저 달리고 매출이 뒤쫓는 구조였다.
그런데 27년 하반기부터 Capex 증가율이 내려오는 동안 AI 매출은 30%대 성장을 이어가며 처음으로 역전한다. 투자 회수가 빨라지고, 자체 현금흐름으로 투자를 이어갈 여력이 커진다는 신호다.
여기서 증가율과 절대 금액을 구분해야 한다. 증가율이 낮아져도 이미 거대한 기저 위에서 늘어나는 것이라 Capex 금액은 계속 쌓인다.
공급사 실적은 절대 금액에 연동되므로 반도체·메모리 밸류체인에는 사이클의 장기화 자체가 호재다.
다만 주가의 길은 다르다. 시장은 증가율의 변화에 먼저 반응한다. 펀더멘털이 우상향이어도 정점 논쟁이 나올 때마다 출렁일 수 있고, 가격 탄력이 큰 메모리는 그 폭이 더 크다. 두 선의 교차가 기저효과의 산물이라는 점, 누적된 투자의 감가상각이 뒤늦게 이익을 압박한다는 점도 잊으면 안 된다.
그래서 이제 봐야 할 것은 Capex 증가율이 아니라 매출이 그 투자를 받치고 있는지다. 분기 실적 시즌마다 세 가지를 확인해야 한다.
첫째, 클라우드 매출과 수주잔고가 성장 흐름을 유지하는가. 둘째, 그 수요가 AI 랩과 스타트업 간의 순환 자금이 아니라 기업 고객의 실사용에서 나오는가. 셋째, Capex 가이던스가 상향인지 하향인지, 그리고 상향이라면 매출이 그 속도를 따라가는가.
이 세 가지가 유지되는 한 증가율 둔화로 인한 조정은 사이클의 끝이 아니라 중간 기착지일 가능성이 크다고 본다.
반대로 AI 매출 성장률이 꺾이는 순간이 진짜 경계 신호다. 그때는 증가율이 아니라 금액이 줄어든다.
지금은 증가율 둔화보다 매출이 투자를 증명하는지 지켜볼때이다.