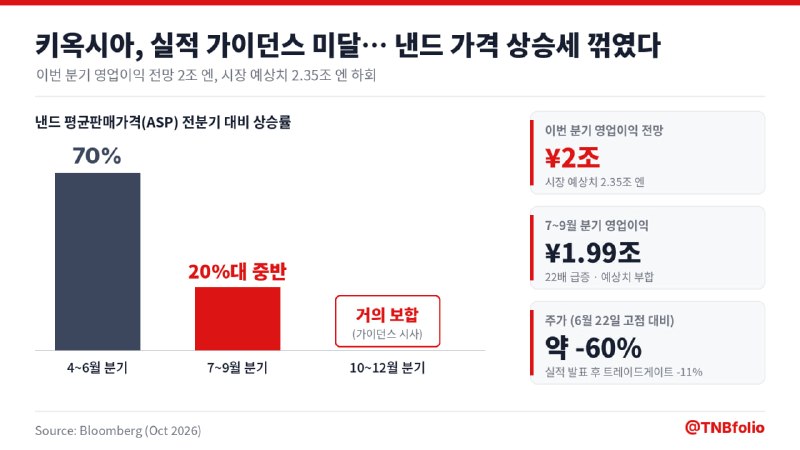
속보: 키옥시아가 이번 분기 영업이익 전망을 2조 엔(127억 달러)으로 제시하며 시장 예상치 2.35조 엔을 크게 밑돌았다.
이번 가이던스는 낸드 플래시 가격 상승률이 전분기 대비 거의 보합 수준에 그친다는 의미다.
키옥시아의 낸드 평균판매가격(ASP)은 7~9월 분기 20%대 중반 상승했는데, 이는 직전 분기 70%에서 크게 둔화된 수치다.
실적 발표 후 키옥시아 주가는 트레이드게이트에서 11% 급락했다.
키옥시아 주가는 6월 고점 대비 약 60% 하락하며 메모리 반도체 동종 기업들보다 더 큰 낙폭을 보이고 있다.
7~9월 분기 영업이익은 1.99조 엔으로 22배 급증하며 예상치에 부합했고, 사상 첫 배당으로 주당 90엔의 중간배당도 발표했다.
회사는 2027년 생산능력이 이미 전량 소진됐고, 2028년 예상 출하량의 절반을 훨씬 넘는 물량에 대해 하이퍼스케일러와 장기 계약을 확보했다고 밝혔다.
그럼에도 재무 책임자는 2027 회계연도에 가격이 완만하게라도 계속 오를지 불확실하다고 언급했다.
수급이 극도로 빡빡하다면서도 가격 전망은 보수적으로 제시하자, 애널리스트들 사이에서는 당혹감이 쏟아졌다.
같은 주 알파벳, 아마존, 인텔의 실적도 실망을 안기면서 AI 투자 사이클에 대한 우려가 확산되고 있다.
'공급 부족이 이어져도 가격 상승은 멈출 수 있다.'
@TNBfolio
속보: 키옥시아가 이번 분기 영업이익 전망을 2조 엔(127억 달러)으로 제시하며 시장 예상치 2.
TNBfolio
@TNBfolio본 TNB 채널에서 제공하는 자료는 매수&매도에 대한 의견 절대 아니며 투자자 본인의 참고용에 불과 합니다. 모든 매수와 매도에 대한 책임은 본인에게 있습니다.
24,996 مشتركًا
فتح في تيليجرام