📝 핵심적 본문 요약
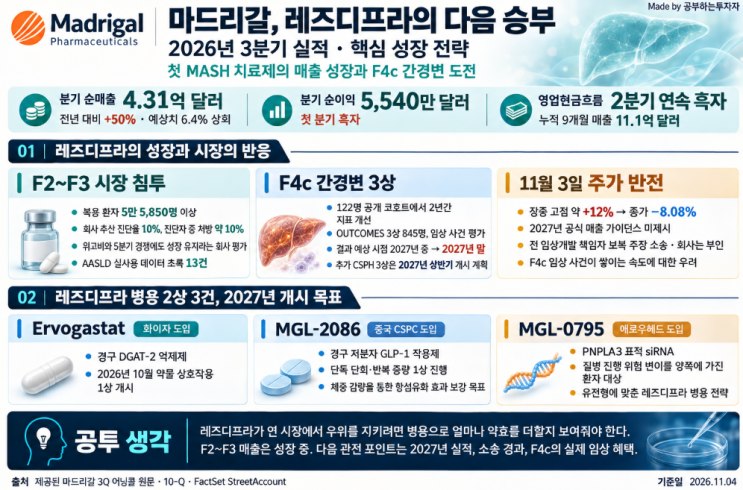
마드리갈 테라퓨틱스의 레즈디프라 3분기 순매출은 4억 3,130만 달러로 전년 동기 대비 50% 증가했다. 1~3분기 누적 매출은 11억 달러다. 출시 후 10번째 분기에 첫 분기 흑자를 기록했고 순이익 5,540만 달러를 냈다. 영업현금흐름은 2개 분기 연속 흑자이며 분기 말 현금은 9억 6,180만 달러다. R&D 비용은 전년 동기 일회성 선급금 영향으로 7,180만 달러로 줄었고 판매관리비는 2억 6,570만 달러로 늘었다. 분기 말 복용 환자는 5만 5,850명 이상이며 미국 F2~F3 진단 환자는 2026년 6월 말 53만 명 이상으로 추정된다. 회사는 침투율을 약 1%로 계산한다. F4c 3상 결과 시점은 2027년 말로 구체화됐고 두 번째 3상은 2027년 상반기 시작 예정이다. 2027년 가이던스는 제시되지 않았다.
( )
✨(In)sight
레즈디프라 단일 품목이 분기 흑자를 만든 것은 처방 건수 정체 속에서 처방의당 환자수 확대가 매출을 견인한 구조로, 판매관리비 확대와 R&D 일회성 요인 축소가 영업레버리지를 만든 결과다. 경쟁 GLP-1 계열 승인에도 성장 둔화가 관찰되지 않은 점은 시장 확대가 침투율보다 먼저 온다는 가설을 뒷받침한다. 다만 주가 급변은 실적 훼손이 아닌 차기 가이던스 부재와 소송, F4c 일정 지연이라는 기대 심리 요인에서 비롯됐다. F4c 3상에서 사건 누적 속도가 늦어질 경우 2027년 이후 매출 기대가 후행할 위험이 있으며, 병용 프로그램의 2상 진입까지 유효한 투자 판단은 임상 데이터 공개 시점에 좌우될 전망이다.
#마드리갈 #레즈디프라 #MASH #F4c #의약품실적
📜📜📜원문보기📜📜📜
※※※채널 내 모든 내용은 부정확할 가능성 있고, 투자책임 없음. 최종 판단은 직접 하시오.※※※