
📝 핵심적 본문 요약
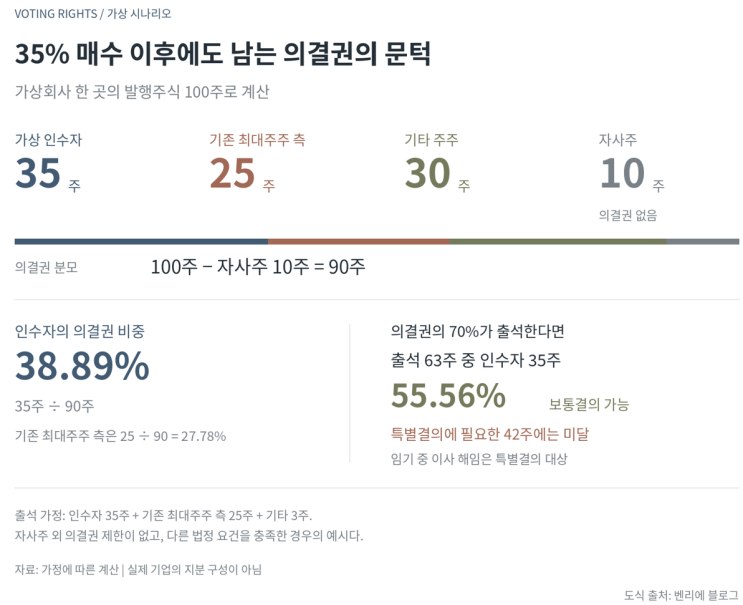
JYP 공개매수 이슈를 계기로 투자회사가 경영권 확보에 나선다는 가정 아래 희림, 성도이엔지, KCTC, 한신공영, 동화약품, 환인제약, 계룡건설, 삼진제약, KSS해운, 동아제약 10곳을 검토했다. 보통주 시가총액 500억원 이상 1조원 미만, 최대주주 측 지분 40% 미만, PBR 1배 미만을 기준으로 삼았으며 실제 매물이나 공개매수 준비를 뜻하지 않는다. 자사주를 제외한 의결권과 특수관계인 지분을 반영한 결과 성도이엔지, 한신공영, 동화약품, 계룡건설의 기존 최대주주 측은 특별결의 저지가 가능한 3분의 1 초과 의결권을 보유한다. 저PBR만으로 경영권 프리미엄을 지불할 근거는 부족하며 건설사 순차입금, 제약사 전략적 주주 관계, 해운사 선박금융을 제외하면 인수가격이 싸 보이는 착시가 발생한다. 30% 프리미엄을 적용한 가상 공개매수 비용과 인수금융 이자 부담을 감안하면 즉각적인 적대적 공개매수에 나설 회사는 없다.
(#벤리에 #ben_rye)
✨(In)sight
📜📜📜원문보기📜📜📜
※※※채널 내 모든 내용은 부정확할 가능성 있고, 투자책임 없음. 최종 판단은 직접 하시오.※※※