
📝 핵심적 본문 요약
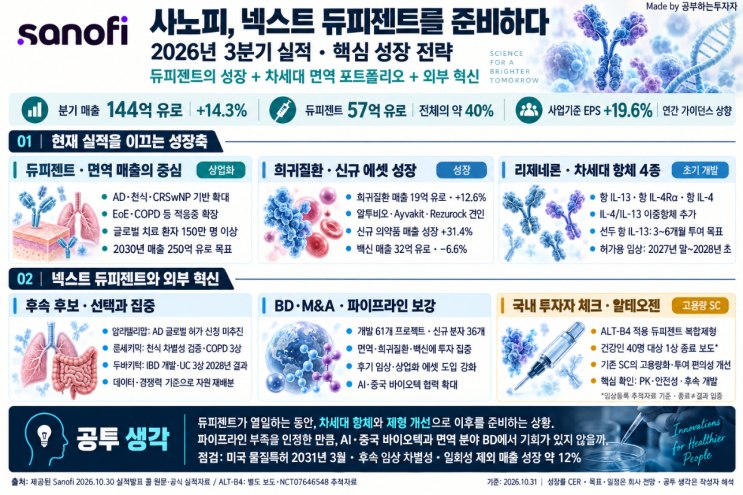
사노피는 3분기 매출 144억 유로와 사업기준 영업이익 19.7% 증가를 기록하며 연간 가이던스를 상향했다. 듀피젠트 단일 에셋이 전체 매출의 약 40%를 차지하는 가운데, 기초 성장률은 약 12%로 일회성 효과의 반복은 제한적이다. 회사는 후기 임상과 M&A로 듀피젠트 이후 면역 포트폴리오 구축에 집중한다.
( )
✨(In)sight
면역 비중이 높은 사노피를 에브비와 대조하면 듀피젠트 단일 에셋 의존도가 40%에 달해 특허 절벽 리스크가 가격에 선반영되는 구조를 확인할 수 있다. 이익 성장이 매출 성장을 앞서는 영업레버리지는 제품 구성 개선과 비용 통제에 근거하나, 기초 성장률 약 12%와 일회성 효과의 비반복성을 감안하면 최근 주가 흐름에는 실적보다 파이프라인 재편 기대감이 반영된 것으로 판단된다. 암리텔리맙 중단과 룬세키믹·두바키턱 중심의 후속 라인업 정리는 자본 효율을 높이는 가설로 해석되며, 61개 프로젝트의 규모 부족을 인정한 만큼 중국 바이오텍 및 AI 기반 기술도입 속도가 향후 밸류에이션을 결정할 핵심 변수가 될 전망이다.
#사노피 #듀피젠트 #면역질환 #파이프라인재편 #영업레버리지
📜📜📜원문보기📜📜📜
※※※채널 내 모든 내용은 부정확할 가능성 있고, 투자책임 없음. 최종 판단은 직접 하시오.※※※