[버티브 3Q26 실적, AI 데이터센터 신규 수주 100% 이상 증가·실적 예상 상회에 장전 주가 16% 급등]
*3분기 실적
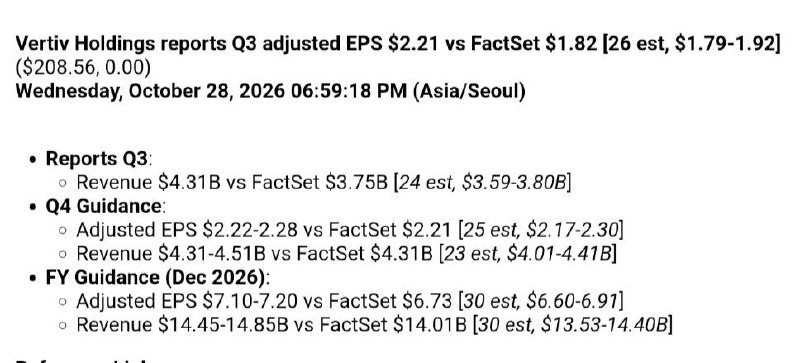
-매출 43.13억 달러(+61% YoY), FactSet 컨센서스 37.5억 달러를 15.0% 상회
-EPS 2.21달러(+78% YoY), 컨센서스 1.82달러를 21.4% 상회
-영업이익 10.87억 달러(+83% YoY), 영업이익률 25.2%(+290bp YoY)
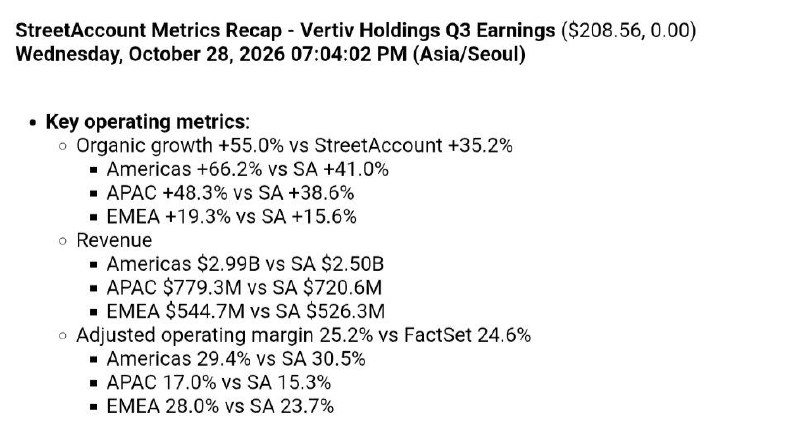
-영업이익률은 FactSet 컨센서스 24.6%를 60bp 상회
-인수·환율 효과 제외 매출 성장률 55%, 시장 예상 35.2% 상회
-영업현금흐름 7.94억 달러(+64% YoY), 잉여현금흐름 6.52억 달러(+50% YoY)
-매출 증가와 생산성 개선이 수익성 확대 견인. 운전자본과 설비투자 증가가 현금흐름 개선폭 일부 제한
*지역별 실적
-미주: 매출 29.89억 달러(+75% YoY), 컨센서스 25.0억 달러 상회. 자체 성장률 66.2%, 시장 예상 41.0% 상회
-아시아태평양: 매출 7.79억 달러(+50% YoY), 컨센서스 7.21억 달러 상회. 자체 성장률 48.3%, 예상 38.6% 상회
-유럽·중동·아프리카: 매출 5.45억 달러(+23% YoY), 컨센서스 5.26억 달러 상회. 자체 성장률 19.3%, 예상 15.6% 상회
-지역별 영업이익률은 미주 29.4%, 아시아태평양 17.0%, 유럽·중동·아프리카 28.0%
-미주 영업이익률은 컨센서스 30.5% 하회. 아시아태평양과 유럽·중동·아프리카는 각각 예상 15.3%, 23.7% 상회
-미주의 높은 수요가 성장을 주도했으며, 아시아태평양과 유럽에서도 생산능력 확대와 기존 수주 물량의 납품 증가가 매출 성장에 기여
*AI 데이터센터 수주 및 생산능력 확대
-3분기 신규 수주는 인수 효과를 제외하고 전년 대비 100% 이상 증가
-미주 지역의 높은 수요가 지속되는 가운데 북유럽과 인도 등에서도 고객 주문 확대
-경영진은 AI 데이터센터 구축이 빠르게 확대되면서 전력·냉각 설비 수요가 증가하고 있다고 설명
-생산시설 확충과 가동률 상승, 기존 수주 물량의 납품 확대가 실적 성장 견인
-핵심 부품 공급업체와 장기 공급계약을 확대해 생산에 필요한 부품 확보
-생산성 개선과 판매가격 인상으로 원가 상승 부담 상쇄 전망
-2026년 설비투자는 매출의 약 4%로 예상
*4분기 가이던스
-매출 43.13억~45.13억 달러(+53% YoY), 중간값 44.13억 달러로 FactSet 컨센서스 43.1억 달러 상회
-EPS 2.22~2.28달러(+65% YoY), 중간값 2.25달러로 컨센서스 2.21달러 상회
-영업이익 11.18억~11.58억 달러(+70% YoY), 중간값 11.38억 달러
-영업이익률 25.3~26.3%, 중간값 25.8%로 전년 대비 260bp 개선 전망
-인수·환율 효과 제외 매출 성장률 약 50% 예상. 생산능력 확대와 데이터센터 전력·냉각 설비 수요 증가가 성장 견인
*2026년 연간 가이던스 상향
-연간 매출 전망을 기존 대비 6.5억 달러 높인 144.5억~148.5억 달러로 상향
-중간값 146.5억 달러(+43% YoY), FactSet 컨센서스 140.1억 달러 상회
-EPS 전망을 7.10~7.20달러(+70% YoY)로 상향. 중간값 7.15달러로 컨센서스 6.73달러 상회
-영업이익 전망은 중간값 35.15억 달러(+68% YoY)로 기존 대비 1.9억 달러 상향
-연간 영업이익률 24.0%로 전년 대비 360bp 개선 전망
-잉여현금흐름 전망은 기존보다 2억 달러 높인 26억~28억 달러로 상향
-인수·환율 효과 제외 매출 성장률 약 38% 예상. 생산성 개선과 가격 인상으로 관세 및 원가 상승 부담 상쇄 전망
*2027년 성장 전망 및 사업 동향
-경영진은 AI 데이터센터 전력·냉각 설비 수요가 2027년에도 높은 증가세를 유지할 것으로 전망
-장기 대규모 데이터센터 건설과 신규 수주 확대를 바탕으로 시장 성장률을 웃도는 매출 증가 예상
-차세대 전력·냉각 기술 개발과 생산시설 확충, 공급망 투자를 통해 장기 수요 대응
-전력 확보, 인허가, 전문인력 부족에 따른 데이터센터 건설 지연 가능성은 지속 점검
-엔비디아 DSX 기반 사전 설계와 공장 제작 방식으로 데이터센터 전력·냉각 설비 설치 기간 단축 추진
-국내에서는 SGC에너지·KT클라우드의 군산 AI 데이터센터 사업에 전력·냉각 설비 공급 추진
-2027년에도 생산성 개선과 비용 관리를 통해 영업이익률 상승 지속 전망
https://investors.vertiv.com/financials/quarterly-results/default.aspx