메인은 데이터 센터지만 AMD는 PC 매출도 전년대비 성장
이정도면 인텔이 문제 아닐까 싶은데...
----
[AMD(AMD.US), 데이터센터 매출 97% 증가, 4분기 매출 가이던스 컨센서스 4.4% 상회]
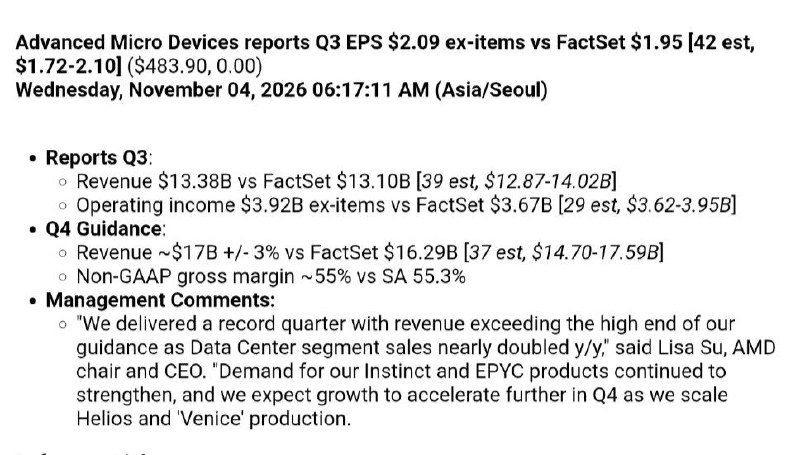
* 3Q26 실적: 매출·영업이익·EPS 모두 컨센서스 상회
- 매출액 133.8억 달러(YoY +44.7%, QoQ +16.0%)로 FactSet 컨센서스 131.0억 달러를 2.1% 상회
- 조정 영업이익 39.2억 달러(YoY +75.3%, QoQ +26.8%)로 컨센서스 36.7억 달러를 6.9% 상회
- 조정 EPS 2.09달러(YoY +74.2%, QoQ +25.9%)로 컨센서스 1.95달러를 7.2% 상회
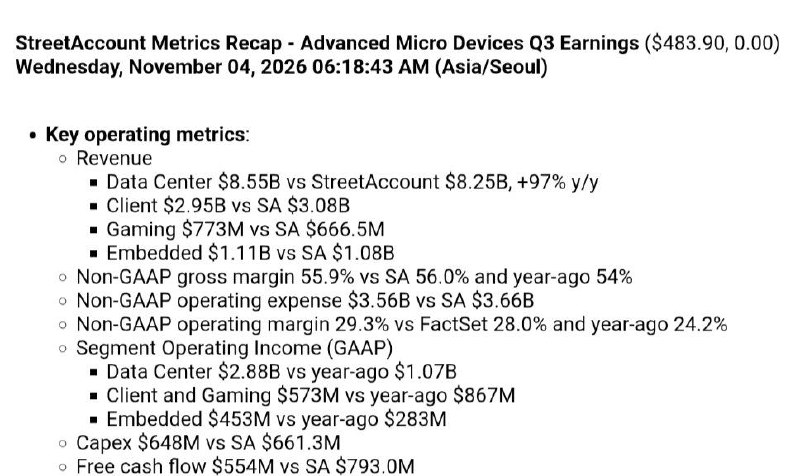
- 조정 매출총이익률 55.9%로 전년 대비 약 1.9%p 개선. 컨센서스 56.0%에 소폭 미달
- 조정 영업이익률 29.3%로 전년 동기 24.2%, FactSet 컨센서스 28.0%를 상회
- 조정 영업비용 35.6억 달러로 시장 예상치 36.6억 달러를 하회
- 매출액과 조정 영업이익, 조정 EPS 모두 분기 사상 최대치 기록
* 데이터센터: 매출 97% 증가, EPYC와 Instinct 동반 성장
- 데이터센터 매출액 85.5억 달러(YoY +96.9%, QoQ +27.2%)로 사상 최대치 경신. StreetAccount 컨센서스 82.5억 달러를 3.6% 상회
- 데이터센터 매출 비중은 전체의 63.9%로 전년 동기 약 46.9%에서 확대
- 사업부 영업이익 28.8억 달러(YoY +168.3%, QoQ +37.0%). 영업이익률은 33.7%로 전년 동기 24.7%에서 개선
- 서버 CPU EPYC와 AI 가속기 Instinct에 대한 수요 증가가 매출 성장 주도
- AMD는 Instinct MI450 시리즈 GPU 출시와 공급 확대를 주요 성장 요인으로 설명
- AMD는 데이터센터 내 GPU와 서버 CPU의 개별 매출액은 공개하지 않았음
* 클라이언트·게이밍: PC 매출 증가, 게이밍 매출 감소
- 클라이언트·게이밍 합산 매출액 37.2억 달러(YoY -8.1%, QoQ -3.1%)
- 클라이언트 매출액 29.5억 달러(YoY +7.2%, QoQ -3.7%)로 StreetAccount 예상치 30.8억 달러를 4.3% 하회
- Ryzen 모바일 프로세서 판매 증가가 전년 대비 클라이언트 매출 성장 견인
- 게이밍 매출액 7.7억 달러(YoY -40.4%, QoQ -0.8%)로 StreetAccount 예상치 6.7억 달러를 16.0% 상회
- 게이밍 매출 감소는 세미커스텀 반도체 및 그래픽 제품 매출 감소에 기인
- 클라이언트·게이밍 합산 영업이익 5.7억 달러(YoY -33.9%, QoQ -1.5%). 영업이익률은 15.4% 기록
* 임베디드: 산업·자동차·방산 수요 증가
- 임베디드 매출액 11.1억 달러(YoY +29.4%, QoQ +13.5%)로 StreetAccount 예상치 10.8억 달러를 2.7% 상회
- 항공우주·방산, 자동차, 통신 및 산업용 시장의 매출 증가가 성장 주도
- 사업부 영업이익 4.5억 달러(YoY +60.1%, QoQ +17.4%)
- 영업이익률 40.8%로 전년 동기 약 33.0%에서 개선
* 현금흐름: 재고·매출채권 증가로 분기 FCF 감소
- 3분기 영업현금흐름 12.0억 달러(YoY -32.8%)
- 잉여현금흐름(FCF) 5.5억 달러(YoY -63.8%, QoQ -64.4%)로 StreetAccount 컨센서스 7.9억 달러를 30.1% 하회
- 설비투자 6.5억 달러로 전년 동기 2.6억 달러 대비 증가. 시장 예상치 6.6억 달러를 소폭 하회
- 재고 증가에 따른 현금 유출 30.0억 달러, 매출채권 증가에 따른 현금 유출 19.3억 달러 기록
- 매입채무 증가에 따른 현금 유입은 23.1억 달러
- 1~3분기 누적 FCF는 46.8억 달러(YoY +36.1%)
- 분기 말 현금 및 단기투자자산 157.8억 달러, 총차입금 70.8억 달러 기록
* 4Q26 가이던스: 매출 170억 달러 전망, 컨센서스 상회
- 4분기 매출액 가이던스 170억 달러(±3%) 제시. 전망 범위 164.9억~175.1억 달러
- 중간값 기준 전년 대비 약 66%, 전분기 대비 약 27% 성장 전망
- FactSet 컨센서스 162.9억 달러를 4.4% 상회
- 조정 매출총이익률 전망 약 55%로 시장 예상치 55.3%를 0.3%p 하회
- 리사 수 CEO는 Instinct GPU와 EPYC CPU 수요가 지속해서 강해지고 있다고 설명
- AMD는 Helios 랙 시스템과 차세대 EPYC 'Venice' 생산량 확대에 따라 4분기 성장률이 높아질 것으로 전망
- 별도의 사업부별 매출 및 조정 EPS 가이던스는 공개하지 않았음
* AI 제품 및 고객사 관련 발표
- AMD는 Instinct MI450 GPU와 6세대 EPYC CPU를 탑재한 Helios 랙 시스템 공급 확대 추진
- Anthropic, Meta, Microsoft, OpenAI, Oracle Cloud Infrastructure가 초기 Helios 시스템에서 AI 모델과 워크로드 운영
- HPE는 Vultr에 Helios 기반 시스템 공급 계획 발표
- Oracle은 6세대 EPYC 기반 OCI Compute E7 인스턴스 도입 계획 발표
- AMD는 AI 소프트웨어 ROCm 10 출시
- AI 모델 연구기업 World Labs와 추론 특화 반도체 기업 Taalas 인수 계약 발표
* IR 자료
- "AMD 2026년 3분기 공식 실적 발표" (https://ir.amd.com/news-events/press-releases/detail/1303/amd-reports-third-quarter-2026-financial-results)