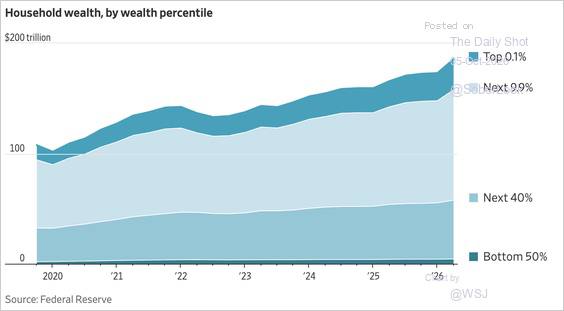

Fed 기준 2026년 2분기 미국 상위 0.1%의 순자산은 약 27.9조달러, 전체 가계부의 약 15% 수준. 약 13.7만 가구가 보유한 자산 규모
더 눈에 띄는 건 속도. 2014년 말 이후 순자산 증가율은 상위 0.1%가 약 +150%, 그다음 9.9%는 약 +110% 수준. 단순히 부자와 중산층의 격차가 아니라 ‘초부유층과 부유층 사이’에서도 격차가 확대되는 모습.
핵심 동력은 주식. WSJ에 따르면 2019년 이후 상위 0.1%의 자산이 14.5조달러 증가했는데 이 중 약 10조달러가 주식시장 상승에서 발생. Fed 자료에서도 이들이 보유한 주식·뮤추얼펀드 자산만 2026년 2분기 16.2조달러에 달함.
결국 미국 경제에서 주가 → 부의 효과 → 소비의 연결고리가 더 강해지고 있다는 의미. 특히 최근 AI·대형 기술주 중심의 상승이 지속될수록 고소득층의 소비 여력이 확대되고, 이것이 소비·서비스·기업 실적을 다시 지지하는 자기강화 구조가 만들어질 수 있음. 실제 최근 미국의 자산 증가에서 금융자산 기여도가 압도적이라는 분석도 확인됨.
투자 관점에서는 반대 방향도 중요. 미국 경제가 주식시장에 더 민감해졌다면 증시 조정이 단순한 금융시장 조정으로 끝나지 않을 가능성도 커졌다는 것. 특히 고가 소비재·럭셔리·여행·레저 등 상위 소득계층 소비 비중이 높은 영역은 자산가격 변화에 대한 민감도가 높아질 수 있음.
다만 자산 증가액만 보고 소비 효과를 그대로 추정하면 과도함. 초고액 자산가는 한계소비성향이 낮아 10조달러의 주식 부 증가가 동일 규모의 중산층 소득 증가만큼 소비를 자극하지는 않음. 따라서 이 차트의 핵심은 ‘소비 폭발’보다 미국 성장과 증시 사이의 연결고리가 이전보다 강해지고 있다는 점으로 보는 편이 적절.
Fed 기준 2026년 2분기 미국 상위 0.
한국투자증권/기관영업부/이민근
@mk81_koreainvestment"공유하는 글들은 저의 개인적인 견해이며, 투자 결과에 대한 책임은 지지 않으니 참고용으로만 활용해 주시면 감사하겠습니다."
16,443 subscribers
Open in Telegram