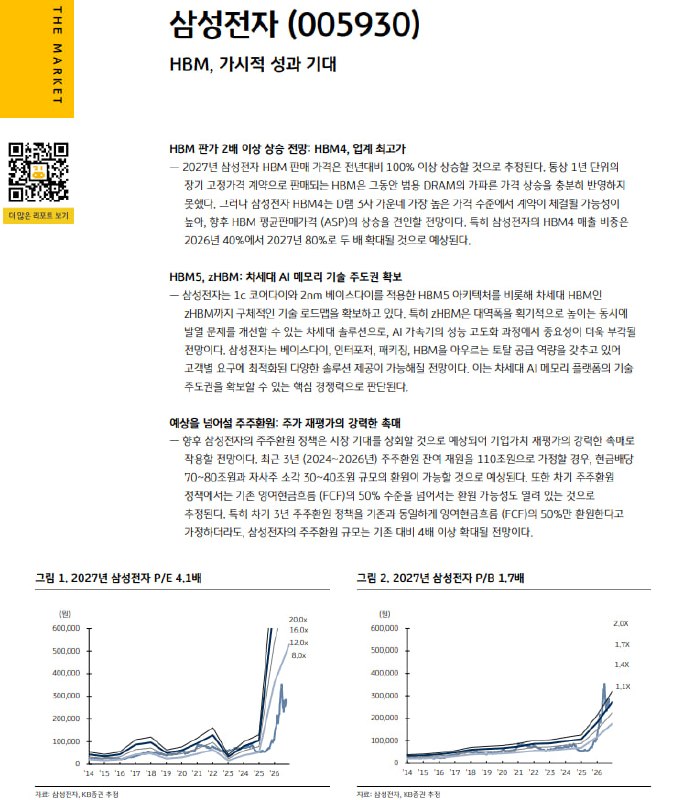
💾 KB증권: 삼성전자는 27년 HBM 판가 2배+ 상승 전망
* KB증권 리포트 (2026/10/07)
1) 27년 HBM 판매가격 2배 이상 상승 전망
· HBM4는 업계 최고가 계약 가능성, HBM 평균판가 상승 견인
· HBM 매출 내 HBM4 비중: 26E 40% → 27E 80%
2) HBM5·zHBM 통해 차세대 AI 메모리 기술 주도권 기대
· HBM5 기술 로드맵 확보, zHBM으로 대역폭 확대·발열 개선 기대
· 베이스다이·인터포저·패키징·HBM까지 고객 맞춤형 공급 역량 보유
3) 시장 기대를 넘어서는 주주환원 확대 전망
· 잔여재원 110조원 가정, 현금배당 70~80조원·자사주 소각 30~40조원
· 차기 3년간 FCF의 50%만 환원해도 기존 대비 주주환원 규모 4배 이상 확대
🔍 지엘리서치
💾 KB증권: 삼성전자는 27년 HBM 판가 2배+ 상승 전망 * KB증권 리포트 (2026/10/07) 1) 27년 HBM 판매가격 2배 이상 상승 전망 · HBM4는 업계 최고
지엘리서치_ 독립리서치
@valjuman데일리 콘텐츠 및 기업 리포트/탐방 노트를 제공하는 독립리서치입니다. 유튜브 주소 : youtube.com/@gorillatv2022 홈페이지 주소 : http://glstory.co.kr/?page_id=66 협업 문의 : research@glstory.co.kr 본 채널은 투자권유 목적으로 제작된 것이 아니며, 투자의사결정은 투자자의 책임과 판단 하에 결정되어야 합니다. Disclaimer : 본 채널/유튜브에서 소개하는 모든 종목은 보유 중일
7 105 підписників
Відкрити в Telegram