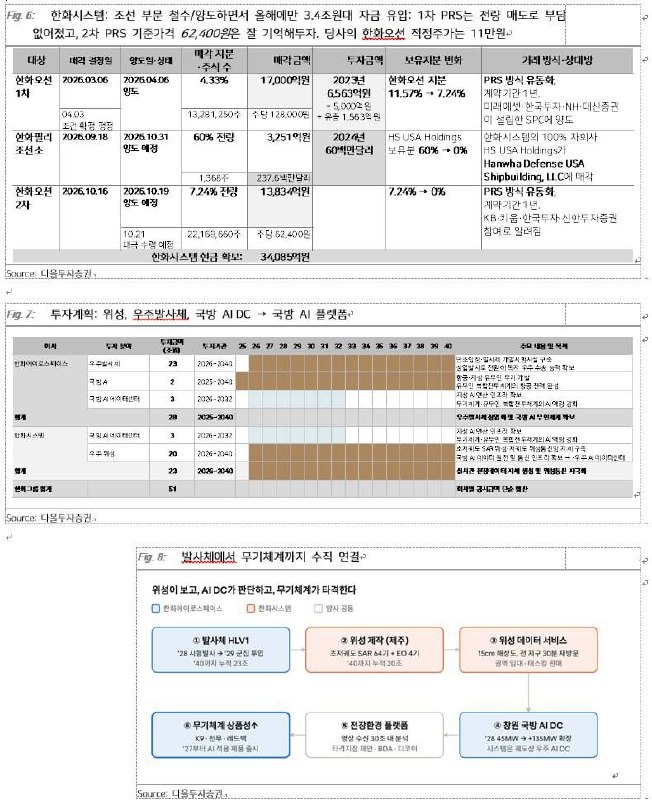
📡 #한화시스템 「조선 투자 회수가, 위성 투자의 시작」
☞ https://bit.ly/HS3Q26RE
▶️ Issue: 3Q26 리뷰, 적정주가 하향
▶️ Pitch:
> 3Q26 서프라이즈이지만 감익,
> 4Q는 개발비에 따라 또 방산 감익 가능성
- 개발비는 작년 300억원, 올해 3배 안팎 증가. 3분기까지 누적 380억원 지출. 산수 필요
> 단기 주가는 UAE 통합대공망 체계종합 수주에 달려있고,
> 중장기 기회이자 리스크가 위성사업 투자(20조원)
- 수익화 vs. 자본조달 지켜보자는 판단
> 적정주가 73,000원: 기존 11.8만원에서 한화오션 지분가치, 필리 적정가치 제외한 수준
▶️ Rationale: 보고서 참조
—————————————————————
🎴 조선/기계/방산 | 최광식 | DAOL투자증권
📈 텔레그램 공개 채널 https://t.me/HI_GS
✅ 컴플라이언스 승인을 득한 보고서입니다.
—————————————————————