스테이트스트릿
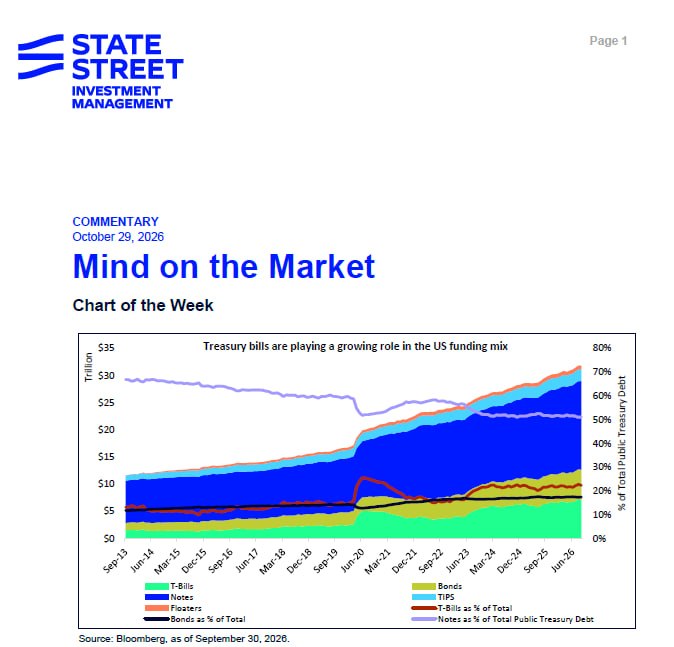
🎯 핵심: "얼마를 빌리냐"만큼 "어떻게 빌리냐"가 중요해졌다
미 국채 발행이 장기물이 아닌 빌(단기국채) 쪽으로 쏠리는 중 — 지난 5년 빌 평균 입찰 규모 +166%(총 국채 잔액은 +41%), 6주·2개월·4개월물 신설 등 2023년 이후 빌 비중이 꾸준히 상승.
TBAC는 빌을 '쇼크업소버'라 부르며 MMF·가계·기업의 깊은 수요가 흡수해왔다고 설명. 뒤집어 말하면 — 장기물을 더 찍으려면 투자자에게 듀레이션 리스크의 대가(더 높은 금리)를 줘야 한다는 뜻으로, 커브 전반에서 국채 소화 능력이 균일하지 않다는 신호.
⚙️ 파급 경로: 빌 공급 → 레포 압박 → Fed 통제력
빌이 레포 대비 매력적이면 현금이 레포에서 빌로 이동 → 오버나이트 자금 공급 축소 → 레포 금리 상승. 지준이 줄어들수록 이 민감도는 커짐.
실제 2025년 말 SOFR가 FF금리를 반복 상회하는 사태가 발생했고, Fed는 12월 FOMC에서 지준이 ‘ample’ 하단에 도달했다고 판단해 지준관리매입(RMP) 개시 — 주로 빌을 매입. 명분은 통화정책 집행이지만, 재정 조달 구조가 Fed 대차대조표 규모를 좌우하는 구도 — 재정의 결과를 통화정책이 흡수해야 하는 상황.
💼 투자 시사점
국채 공급이 수익률 곡선의 레벨과 형태 모두의 핵심 변수로 부상. 장기물 수요가 충분히 보상받기 전까지는 — 방어적 단기금리 포지션 + 선별적 듀레이션 추가 선호, 과도한 고정 듀레이션 노출은 경계.
더 매력적인 진입점은 의미 있게 높은 수익률에서 나올 수 있다는 판단.
스테이트스트릿 🎯 핵심: "얼마를 빌리냐"만큼 "어떻게 빌리냐"가 중요해졌다 미 국채 발행이 장기물이 아닌 빌(단기국채) 쪽으로 쏠리는 중 — 지난 5년 빌 평균 입찰 규모 +16
시장 이야기 by 제이슨
@bumgore이 채널의 모든 내용들은 투자의 아이디어를 제공하는 것이지 직접 매수매도 추천을 드리는것이 아닙니다. 또한 이곳에 올라오는 모든 글은 믿을만한 정보를 바탕으로 작성 되지만 그것이 완벽하고 정확한 것을 의미하는 것은 아닙니다. 따라서 이곳의 글을 바탕으로 투자하였을 경우 모든 책임은 투자가에게 있는 것입니다 문의 jasonk0402@naver.com
35,375 subscribers
Open in Telegram