금리 상승만으로도 주가는 흔들릴 수 있음. 조정이 길어질지를 가르는 변수는 높은 금리를 기업 이익이 얼마나 버텨주느냐.
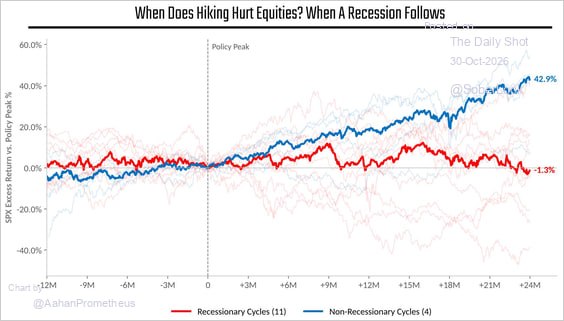
프로메테우스 리서치가 과거 금리 인상기를 비교한 결과, 정책금리 정점에서 2년 뒤 S&P 500의 평균 초과수익률은 침체를 피한 4차례에는 +42.9%, 침체가 뒤따른 11차례에는 -1.3%. 같은 긴축을 거쳐도 이후 경기 경로에 따라 성과가 크게 갈렸음.
현재 미국 증시에서도 주가와 이익 전망은 다른 방향으로 움직이는 중. 팩트셋 기준 10월 들어 S&P 500의 선행 주가수익비율은 낮아졌지만, 4분기 이익 증가율 전망은 10월 2일 27.6%에서 30일 28.4%로 오히려 상승. 지수 전체로 보면 투자자가 이익에 매기는 가격은 낮아졌어도, 예상 이익까지 꺾인 흔적은 아직 약함.
다만 차트의 출발점은 사후에 확인된 정책금리 정점. 비침체 사례도 네 차례뿐이어서, 침체가 없으면 지금부터 큰 하락도 없다는 해석은 무리. 실제로 2022년에는 미국 경기가 확장을 이어가는 중에도 급격한 금리 인상과 함께 약세장이 나타났음.
체크 포인트는 이익 전망을 낮추는 업종이 얼마나 늘어나는지. 기술주 일부에서 시작된 실적 우려가 다른 업종으로 번지고, 저신용 기업의 회사채 가산금리까지 벌어진다면 이번 조정이 길어질 가능성에 무게가 실림.
금리 상승만으로도 주가는 흔들릴 수 있음.
한국투자증권/기관영업부/이민근
@mk81_koreainvestment"공유하는 글들은 저의 개인적인 견해이며, 투자 결과에 대한 책임은 지지 않으니 참고용으로만 활용해 주시면 감사하겠습니다."
16,580 subscribers
Open in Telegram